El Banco Central de Brasil limita el crédito en el Pix y crea un panel de deudas
Bancos y fintech necesitarán permiso previo del cliente, con 24 horas de espera, para ofrecer préstamos al pagar, y deberán alertar cuando las cuotas pasen el 40 % de su capacidad de pago.
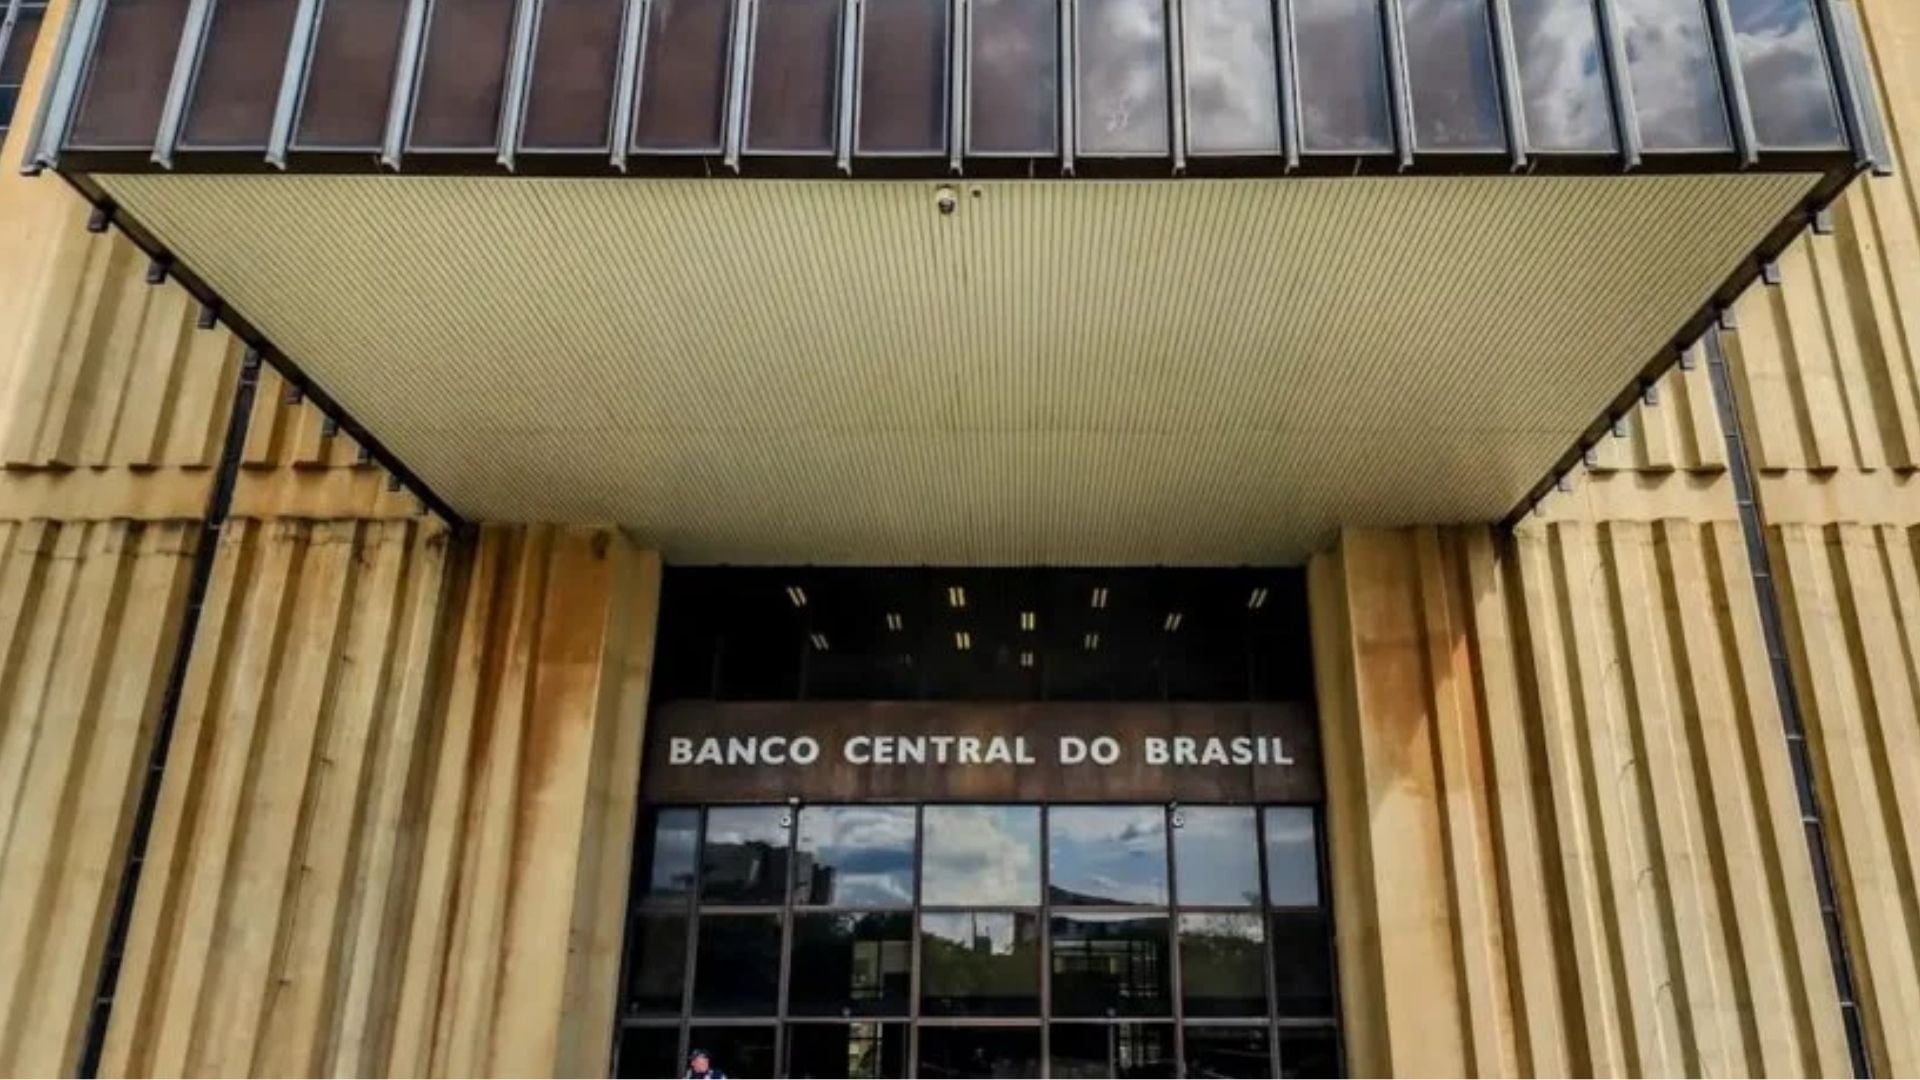
El Banco Central de Brasil aprobó el viernes 23 de octubre tres resoluciones que ponen límites al crédito que bancos y fintechEmpresa que usa tecnología digital para ofrecer servicios financieros, como pagos, cuentas, transferencias, créditos o inversiones, en general a través de una aplicación. ofrecen mientras el cliente paga con Pix, obligan a mostrarle todas sus deudas antes de cada préstamo y le permiten bloquear la publicidad de créditos. Las reglas centrales rigen desde el 1 de julio de 2027.
El blanco es el préstamo que aparece en el momento de pagar. El cliente va a pagar con Pix, el sistema de pagos instantáneos del Banco Central, y en esa misma pantalla la aplicación le propone financiar el pago en cuotas. El paquete busca reducir el riesgo de sobreendeudamiento y dar más claridad sobre el costo de los préstamos, según el resumen de InfoMoney, que publicó el texto de la Agência Brasil.
Crédito con 24 horas de espera
La Resolución BCB 603 cambia el reglamento del Pix. El banco o la fintech solo podrá ofrecer crédito durante un pago si el cliente lo autorizó antes, y esa autorización empieza a valer 24 horas después de darla. El cliente puede retirarla cuando quiera, con efecto inmediato. Ofrecer el préstamo es optativo para cada institución.
La norma también fija prohibiciones. No se puede ofrecer más crédito que el monto del Pix, ni financiar pagos programados, retiros de efectivo o vueltos. Quien recibe el pago cobra todo al instante, aunque el que paga lo divida en cuotas. Si el Pix se devuelve, por ejemplo por un fraude, el dinero va directo a cancelar la deuda, sin que el cliente tenga que pedirlo.
Las aplicaciones que ofrezcan este crédito deberán tener un simulador y un espacio para consultar los préstamos tomados así. El dinero tiene que ponerlo una institución financiera autorizada por el Banco Central, aunque la oferta llegue por un socio comercial.
Un panel con todas las deudas
La Resolución BCB 601 crea el Panel de Deudas Consolidadas, que bancos, instituciones de pago y corredoras deberán mostrar a las personas y a los emprendedores individuales en sus canales digitales. Antes de cualquier préstamo, el panel tendrá que simular el valor de la cuota, qué parte de la capacidad de pago mensual compromete y cuánto le queda libre al cliente.
El sistema emitirá una alerta automática cuando las cuotas lleguen al 40 % de esa capacidad de pago, y también cuando el crédito no se ajuste al perfil del cliente. Al principio el panel mostrará solo las deudas con la propia institución. En una etapa posterior sumará datos del registro de créditos del Banco Central y del Open Finance, el sistema por el que los bancos comparten datos con el permiso del cliente, según detalló Poder360. También rige desde el 1 de julio de 2027.
Bloquear la publicidad, desde marzo
La tercera norma llega antes. Desde el 31 de marzo de 2027, la Resolución BCB 602 obliga a bancos, fintech, corredoras, administradoras de consorcios y empresas de criptoactivos a dejar que cada cliente elija de qué productos acepta propaganda y ofertas personalizadas, por mensaje, correo, notificación o asistente virtual. La autorización se puede retirar en cualquier momento.
Para los clientes más expuestos, la regla va más lejos. Las ofertas de crédito necesitarán un permiso específico por producto, renovado cada año, y solo podrán proponer renegociar, trasladar o mejorar deudas existentes, sin dinero nuevo. La norma presume esa fragilidad, por ejemplo, en quien usó el crédito rotativo de la tarjeta en tres o más facturas en seis meses o en quien tiene una deuda vencida hace 90 días o más. También pide considerar la edad, la escolaridad y si los ingresos alcanzan para lo básico.
Nada de esto impide que el cliente busque un préstamo por su cuenta. Las instituciones tienen 120 días para adaptar sus sistemas a la norma de publicidad y 180 días para el panel de deudas.
Glosario
fintech
Empresa que usa tecnología digital para ofrecer servicios financieros, como pagos, cuentas, transferencias, créditos o inversiones, en general a través de una aplicación.
InfoMoney
BC mira o crédito no Pix: oferta só com 24h de intervalo e consentimento prévio
Para todos os clientes, o BC decidiu que as instituições deverão oferecer mecanismo claro para o bloqueio de propagandas e ofertas ativas; norma entra em vigor em 31 de março de 2027
bcb.gov.br
Banco Central do Brasil
O Banco Central do Brasil tem o objetivo fundamental de assegurar a estabilidade de preços, zelar pela estabilidade do sistema financeiro, suavizar as flutuações do nível de atividade econômica e…
bcb.gov.br
Banco Central do Brasil
O Banco Central do Brasil tem o objetivo fundamental de assegurar a estabilidade de preços, zelar pela estabilidade do sistema financeiro, suavizar as flutuações do nível de atividade econômica e…
Poder360
Banco Central cria painel de dívidas e restringe ofertas de crédito
Pacote exige autorização para ofertas de empréstimos durante o Pix e amplia proteção a clientes vulneráveis. Leia no Poder360.
bcb.gov.br
Banco Central do Brasil
O Banco Central do Brasil tem o objetivo fundamental de assegurar a estabilidade de preços, zelar pela estabilidade do sistema financeiro, suavizar as flutuações do nível de atividade econômica e…
Contexto (1 término)
- fintech
- Empresa que usa tecnología digital para ofrecer servicios financieros, como pagos, cuentas, transferencias, créditos o inversiones, en general a través de una aplicación.
Fuentes
- Resolução BCB nº 603 (Banco Central do Brasil, 2026-10-23)
- Resolução BCB nº 601 (Banco Central do Brasil, 2026-10-23)
- Resolução BCB nº 602 (Banco Central do Brasil, 2026-10-23)
- Banco Central cria painel de dívidas e restringe ofertas de crédito (Poder360, 2026-10-24)
- BC mira o crédito no Pix: oferta só com 24h de intervalo e consentimento prévio (InfoMoney, 2026-10-24)