El Banco Central de Brasil permite marcar CPF y CNPJ sospechosos de fraude en Pix por hasta cinco años
La Resolución BCB nº 587, publicada el 18 de septiembre de 2026, deja que los bancos registren la sospecha en el DICT, los obliga a rechazar transacciones de esos usuarios y fija siete días para revisar un reclamo.
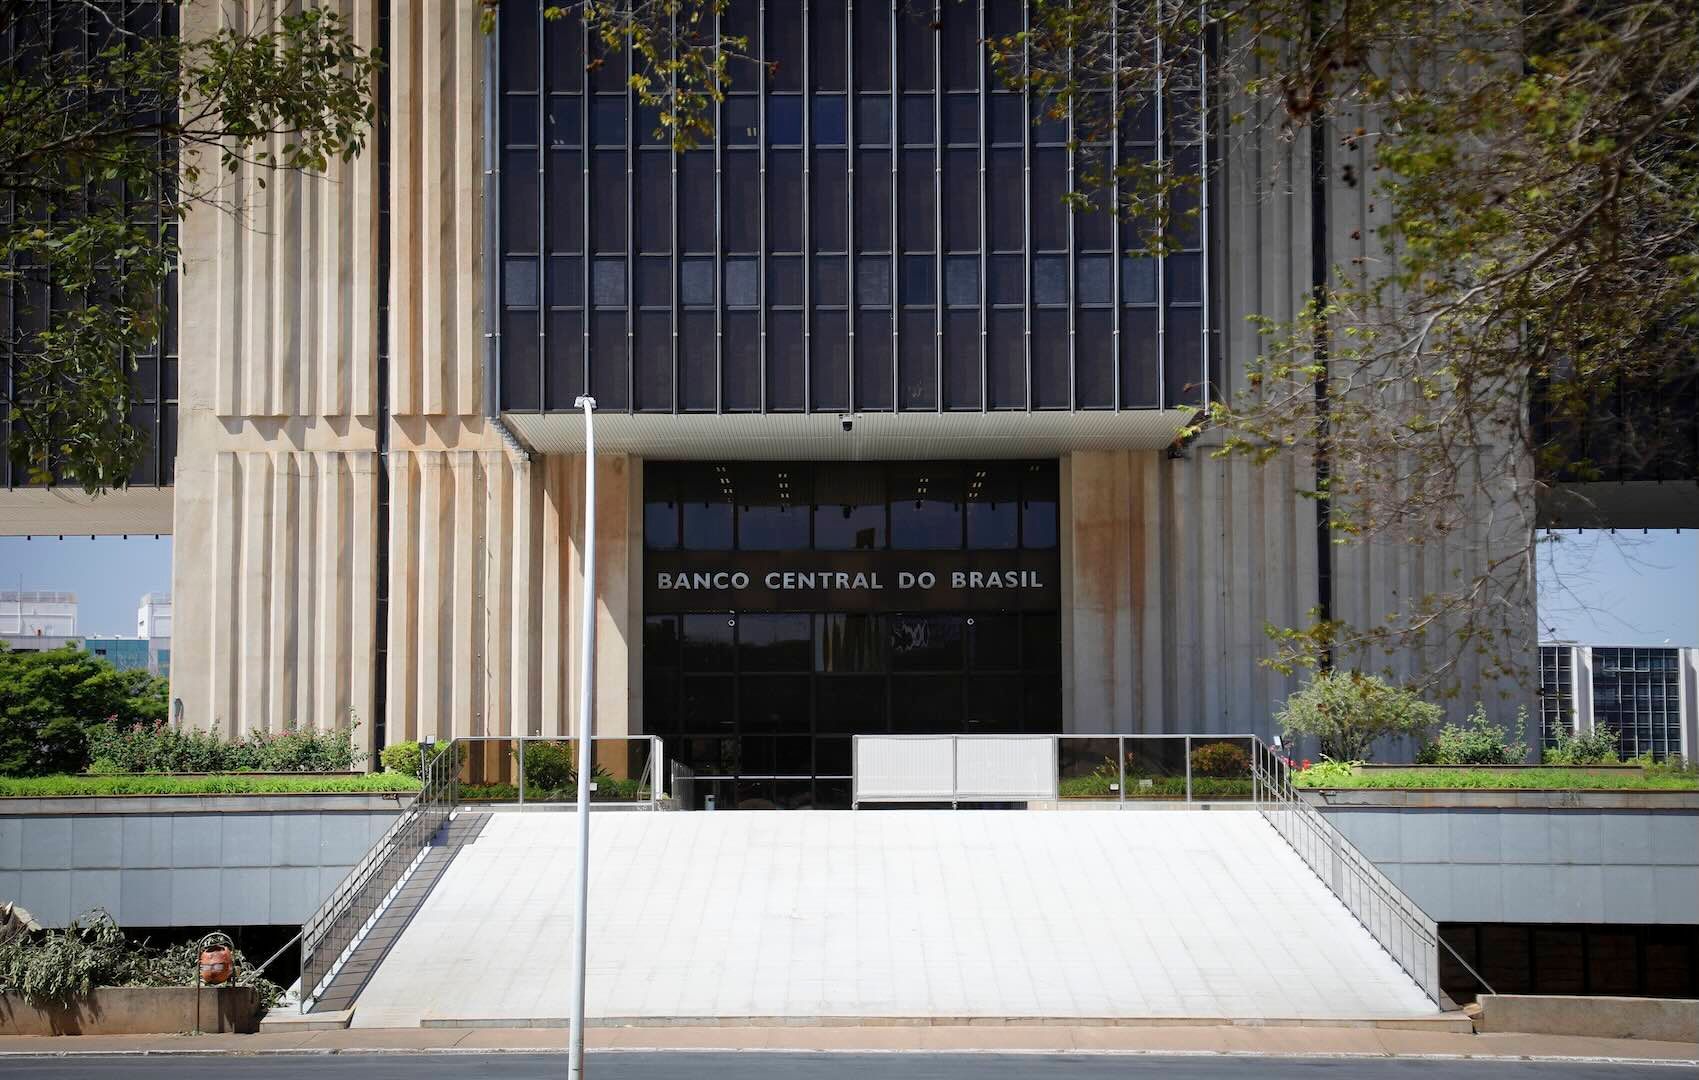
Desde este viernes 18 de septiembre de 2026, un banco brasileño puede dejar marcado durante cinco años el CPF de una persona o el CNPJ de una empresa, los números con los que el fisco identifica a cada una, si sospecha que participó en un fraude con Pix. Lo habilita la Resolución BCB nº 587, que el Banco Central de Brasil publicó hoy y que pone en vigor de inmediato sus reglas antifraude, según informaron Poder360 y Campo Grande News.
El mecanismo empieza con una notificación de infracción. Cuando una institución detecta una fundada sospecha de fraude en una transacción concreta, puede registrarla en el Directorio de Identificadores de Cuentas Transaccionales, conocido como DICT. La marca queda atada al CPF o al CNPJ del cliente y, cuando está disponible, también a su clave Pix. Los cinco años se cuentan desde el día en que se hace el registro.
Una marca que corta los pagos
La marca no es un simple antecedente. La institución que acepte una notificación de infracción o que cree una marca de sospecha deberá rechazar las transacciones Pix en las que ese usuario o esa cuenta aparezcan como pagador o como receptor. La única excepción son las operaciones de devolución de valores, que siguen permitidas. La resolución también impide pedir la portabilidad de una clave Pix o reclamar su titularidad cuando el usuario está asociado a una notificación aceptada o a una marca creada por la propia institución.
Para quien queda marcado por error, la norma abre una puerta. El cliente puede pedir que se cancele el registro, y la institución responsable tiene hasta siete días para analizar el reclamo y debe borrar la marca si no encuentra elementos que justifiquen mantenerla. Según Campo Grande News, además tendrá que conservar los fundamentos con los que decidió mantenerla o cancelarla.
Hay un desfase en el calendario. El aviso al cliente, con la fecha del registro, la posibilidad de revisión y los canales para pedir la cancelación, forma parte de las reglas que empiezan a regir el primero de febrero del año próximo, según el cronograma que detalla Poder360. Las marcas, en cambio, ya se pueden crear desde hoy.
Un mismo cobro, dos maneras de pagarlo
La segunda etapa llega el primero de febrero del año próximo y toca a los comercios. Ese día entra en vigor la cobranza híbrida: un cobro de Pix Cobranza con vencimiento podrá presentarse para que el cliente lo pague con Pix o con boleto, el comprobante de pago bancario que se usa en Brasil. Ofrecerla será opcional para cada institución financiera. Según Campo Grande News, la modalidad sirve solo para el Pix Cobranza con vencimiento, admite boletos comunes o dinámicos, y el banco que presta el servicio al comercio tiene que ser el mismo que emitió el boleto.
El riesgo evidente es pagar dos veces lo mismo, y la resolución lo enfrenta de dos formas. Por un lado, el Pix Cobranza deberá rechazarse si el cobro ya se pagó con boleto. Por otro, si aun así se liquidan los dos pagos, la institución del receptor tendrá que devolverle todo el dinero al pagador, con recursos propios, en un plazo de 24 horas.
Esa misma fecha trae obligaciones de seguridad para los bancos. Deberán avisar a los titulares de cuentas de personas físicas cuando haya un incidente de seguridad con datos personales vinculado a componentes o a la infraestructura del Pix, aunque la institución no sea la responsable y aunque, según los criterios del Banco Central, el episodio no implique un riesgo relevante. También tendrán que vigilar y actuar contra los receptores que envíen instrucciones de pago indebidas por Pix Automático o que pidan autorizaciones en exceso. Y deberán difundir el Mecanismo Especial de Devolución, el MED, con información clara y accesible pensada para el público vulnerable.
La cuenta salario entra al Pix Automático
La tercera etapa empieza el primero de julio del año próximo. Desde ese día, las cuentas salario podrán usarse para iniciar pagos de Pix Automático. La apertura tiene un límite: esas cuentas no podrán recibir otras transferencias Pix, salvo las que envíe la Secretaría del Tesoro Nacional o las que correspondan a devoluciones. Campo Grande News agrega que algunas de las vías para autorizar el Pix Automático no se aplicarán a estas cuentas.
La resolución también endurece las reglas para las propias instituciones, y esa parte ya rige. Un banco sometido a liquidación extrajudicial queda suspendido del Pix de inmediato, y su liquidador tiene 30 días para pedir una salida ordenada; si no lo hace, la institución queda desconectada del sistema. Las entidades podrán apelar las decisiones del Banco Central sobre el Pix dentro de los diez días corridos posteriores a la notificación, aunque la apelación no frena la decisión salvo que la autoridad lo disponga.
Para los usuarios, la fecha que importa es la de hoy: la marca de sospecha y el bloqueo de transacciones ya están vigentes, mientras que la obligación de avisarles recién llegará en febrero.
Fuentes
- Entenda quais são as mudanças no Pix anunciadas pelo BC (Poder360, 2026-09-18)
- Banco Central endurece controle sobre Pix e permite marcar CPF e CNPJ suspeitos (Campo Grande News, 2026-09-18)