Cobertura especialCaso Ueno Bank
 PY
Fitch pone en revisión negativa la deuda de Paraguay por la caída de Ueno
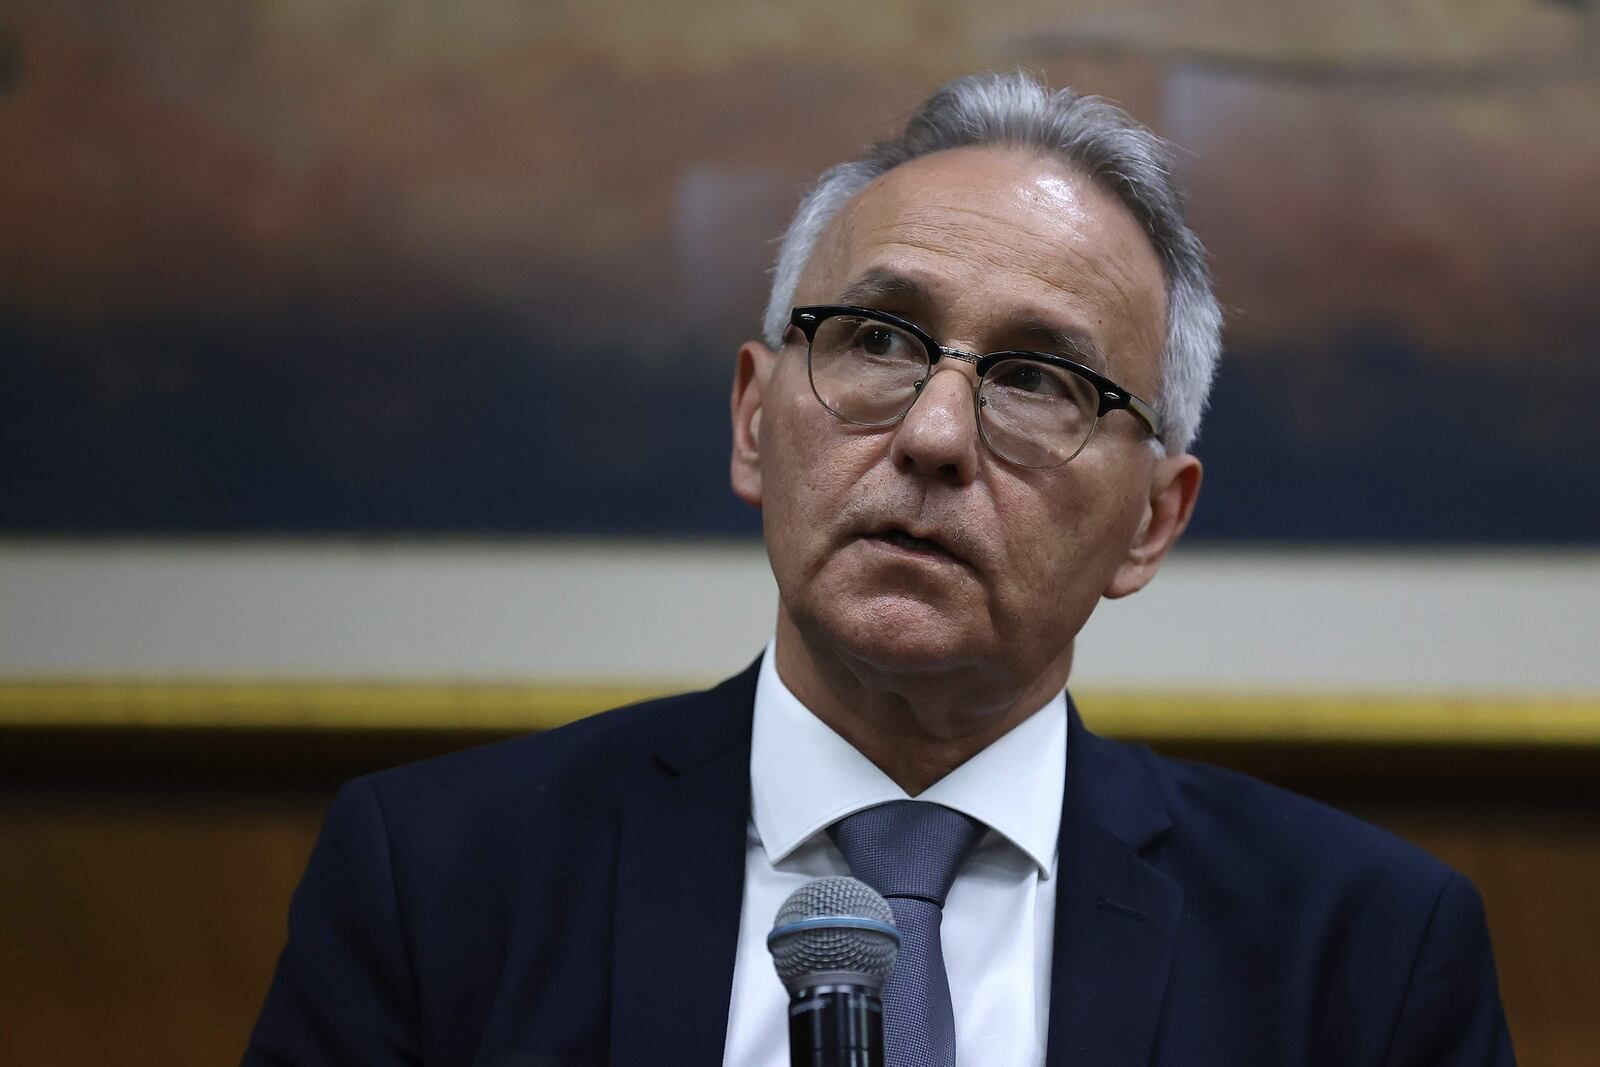
El banco central dice que halló unos US$ 600 millones en activos sanos del banco, que alcanzarían para los fondos jubilatorios, y que los repartirá por lotes entre bancos locales.
La calificadora Fitch Ratings puso en revisión negativa la nota BB+ de la deuda de largo plazo de Paraguay y le retiró la perspectiva positiva que tenía, por el posible contagio de la caída de Ueno Bank al sistema financiero, a las cuentas públicas, al crecimiento y a la estabilidad política, según El Observador. Fitch tomó la decisión el miércoles 11 de noviembre, informó Ámbito. BB+ es el escalón inmediatamente por debajo del grado de inversiónCategoría que asignan las calificadoras de riesgo a los emisores y bonos con baja probabilidad de incumplir sus pagos. Por debajo de ese nivel, la deuda se considera especulativa., y la revisión negativa abre la puerta a una baja de la calificación crediticiaNota que ponen agencias como Fitch, Moody's o S&P a un país o una empresa según su capacidad de pagar sus deudas. Cuanto más baja, más caro le cuesta conseguir préstamos..
"La gestión que haga el gobierno de la quiebra bancaria, incluyendo la devolución oportuna de los fondos de los depositantes y la rendición de cuentas de los implicados, pondrá a prueba a sus instituciones", escribió Fitch, según Ámbito. Al día siguiente, el Banco Central del Paraguay (BCP) dio la primera señal de cuánto se puede rescatar del banco.
El costo que mira Fitch
Ueno, el sexto banco del país, tenía el 9 % de los depósitos, unos 2.900 millones de dólares, de los que 900 millones están dentro de la garantía y alcanzan al 97 % de los ahorristas. El Fondo de Garantía de DepósitosFondo, en general público y financiado por los bancos, que devuelve a cada ahorrista sus depósitos hasta un monto fijo si su banco quiebra o es intervenido. tiene activos por 1.600 millones, pero solo 900 millones si se excluyen los bonos públicos, difíciles de vender en un mercado local chico, como contó LatamByte cuando se supo que Ueno se llevaría la mitad del fondo.
El problema es lo que queda afuera. Los depósitos sin garantía suman 2.100 millones, de los que unos 900 millones son del sector público, incluidas las represas binacionales, y 1.200 millones de privados. Si el gobierno decide cubrir solo los depósitos públicos, el costo inicial sería de unos 900 millones de dólares, el 1,5 % del producto bruto, según Fitch, que advierte que el gobierno podría verse presionado a hacerlo. Lo que se recupere de los 2.500 millones en préstamos de Ueno es incierto, porque muchos créditos a empresas vinculadas no se pagan, y reponer el fondo de garantía va antes que devolver los depósitos sin garantía.
Llega en un mal momento. El gobierno proyecta un déficit del 3,9 % del producto en 2027, contra el 2 % de 2025, y saldrá a los mercados internacionales a comienzos de ese año con una emisión que Ueno podría encarecer. Fitch ve además riesgos para el crecimiento, porque Ueno explicaba una cuarta parte de la expansión del crédito, aunque no prevé un contagio a los demás bancos grandes.
Lo que encontró el banco central
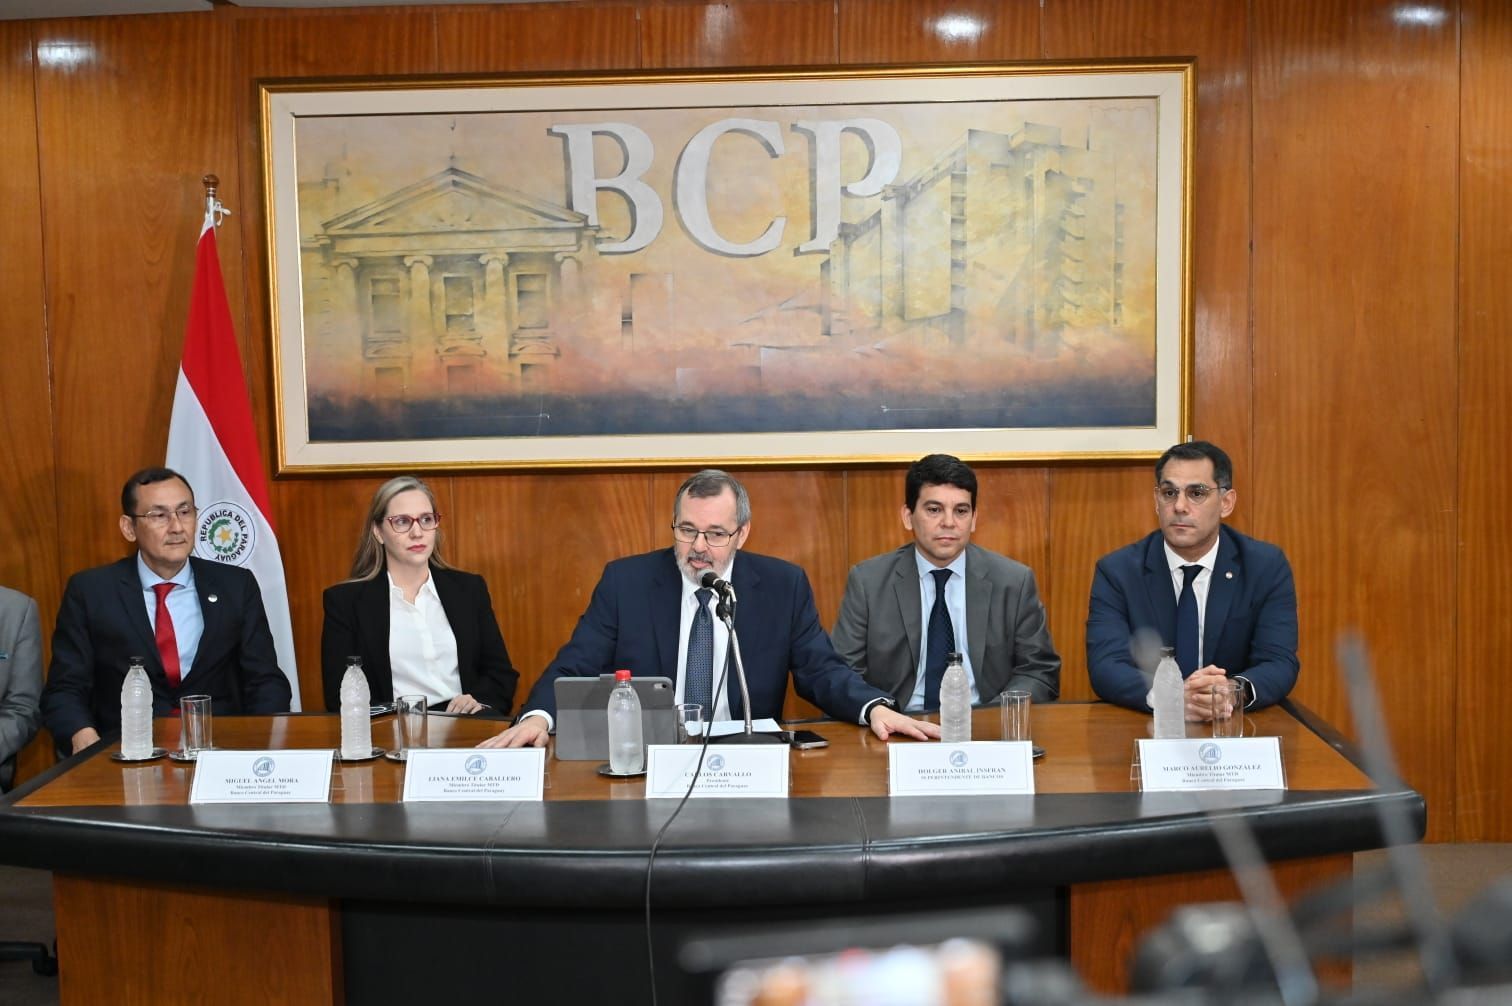
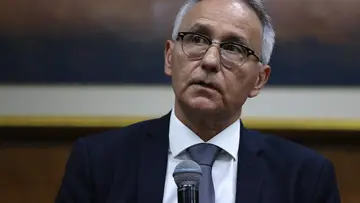
El jueves 12, el presidente del BCP, Jorge Schreiner, dijo que la evaluación preliminar encontró unos 600 millones de dólares en activos sanos, informaron Resumen de Noticias y El Nacional. "La primera información, disponible y provisoria, me tranquilizó enormemente", dijo a la radio 1080 AM, según ADN Digital. Según Schreiner, esos activos, que incluyen edificios y bienes del banco, superan lo que Ueno les debe al Instituto de Previsión Social (IPS), a la Caja Fiscal, a la caja de Itaipú y a otras cajas jubilatorias, que la ley pone primero en la fila, informaron ABC Color y La Nación.
La cuenta no se puede verificar todavía. Solo el IPS reclama 516 millones, según su denuncia penal, mientras Fitch calcula que tiene cerca de la mitad de los 900 millones públicos sin garantía. Schreiner no dio el detalle de cómo llega a los 600 millones ni cuánto suman las demás cajas, y aclaró que los datos son provisorios.
El paso siguiente es el balance de exclusiónDocumento que arma el banco central cuando interviene un banco para separar lo que se puede rescatar, como depósitos y préstamos sanos que pasan a otros bancos, de lo que queda para liquidar., que separa lo que se transfiere de lo que se liquida y estará en unos diez días, con auditores externos. Después el BCP licitará los activos y los depósitos por lotes entre los bancos locales, en un plazo de unas dos semanas, según El Nacional. En los procedimientos de resoluciónIntervención del banco central o del supervisor sobre un banco en crisis para cerrarlo de forma ordenada: aparta a sus dueños, protege los depósitos garantizados y transfiere o liquida sus activos y pasivos. de las financieras Ara y Cefisa un solo banco se quedó con todo, y esta vez no. "Sería imposible que tenga ese banco la capacidad de absorber tantos depositantes y tantos activos", explicó Schreiner. Donde falte dinero, puede intervenir el fondo de garantía, recordó.
Lo que ya cambió para los clientes
El BCP terminó de transferir a otros bancos los saldos de 1.782.360 cuentas, el 97,66 % del total, y quedan pendientes unas 42.000 de certificados de depósito de ahorroDepósito a plazo fijo que se hace en un banco de Paraguay a cambio de un interés. El dinero queda inmovilizado hasta la fecha pactada., informó La Nación. Los que le deben a Ueno no pagarán intereses por mora ni punitorios hasta el 30 de noviembre, según un comunicado del equipo interventor que publicó La Nación.
Después de la intervención, las protestas, la salida del presidente, los allanamientos y el anticipo, la pregunta es cuánto pagará el país, y la respuesta empieza con el balance de exclusión.
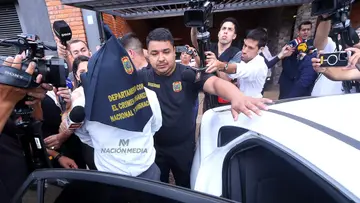
En el frente judicial, la Fiscalía detuvo al superintendente de Bancos, el funcionario que tenía a su cargo la supervisión de Ueno.
Economía digital › Fintech
Paraguay usará la mitad de su fondo de garantía para cubrir a ahorristas de Ueno
El Banco Central calcula que devolver los depósitos garantizados de Ueno Bank costará unos 830 millones de dólares, mientras unas 670.000…
Economía digital › Fintech
El seguro social paraguayo dice que no tuvo alertas por US$ 516 millones en Ueno
El presidente del Instituto de Previsión Social, Derlis León, dijo que nadie advirtió el riesgo antes de la caída del banco, un día después…
Economía digital › Fintech
Paraguay interviene su primer banco digital, con casi 3 millones de clientes
El Banco Central del Paraguay inició la resolución de Ueno Bank por falta de solvencia, congeló cuentas, app y tarjetas, y su presidente,…
Economía digital › Fintech
Piden juicio político a Peña por la caída del primer banco digital de Paraguay
Ahorristas de Ueno Bank marcharon dos noches en Asunción, la Fiscalía imputó a 27 personas y una ley adelanta hasta 40 salarios mínimos,…
Economía digital › Fintech
Peña renuncia por la caída de un banco digital y el Senado de Paraguay lo juzga
El Congreso no llegó a votar la renuncia del presidente paraguayo por el caso Ueno Bank, Diputados aprobó por unanimidad el juicio político…
Gobernanza digital › Regulación
La Fiscalía de Paraguay allana las casas de Peña y del exjefe del banco central
Los fiscales piden ayuda a Luxemburgo, Argentina y Estados Unidos para rastrear bienes del caso Ueno Bank, y una bóveda hallada en otra…
Economía digital › Fintech
Paraguay ya devolvió US$ 341 millones a 1,7 millones de ahorristas de Ueno
El banco central pagó el anticipo al 93 % de los depositantes con garantía, estrena presidente con Jorge Luis Schreiner y todavía no dice…
Gobernanza digital › Regulación
Paraguay detiene a su superintendente de Bancos por la caída de Ueno
Es el primer funcionario en ejercicio del banco central preso en la causa, y la Fiscalía revisó la residencia presidencial que ocupó…
Glosario
grado de inversión
Categoría que asignan las calificadoras de riesgo a los emisores y bonos con baja probabilidad de incumplir sus pagos. Por debajo de ese nivel, la deuda se considera especulativa.
Glosario
Calificación crediticia
Nota que ponen agencias como Fitch, Moody's o S&P a un país o una empresa según su capacidad de pagar sus deudas. Cuanto más baja, más caro le cuesta conseguir préstamos.
Glosario
fondo de garantía de depósitos
Fondo, en general público y financiado por los bancos, que devuelve a cada ahorrista sus depósitos hasta un monto fijo si su banco quiebra o es intervenido.
Glosario
Balance de exclusión
Documento que arma el banco central cuando interviene un banco para separar lo que se puede rescatar, como depósitos y préstamos sanos que pasan a otros bancos, de lo que queda para liquidar.
Glosario
procedimiento de resolución
Intervención del banco central o del supervisor sobre un banco en crisis para cerrarlo de forma ordenada: aparta a sus dueños, protege los depósitos garantizados y transfiere o liquida sus activos y pasivos.
Glosario
certificado de depósito de ahorro (CDA)
Depósito a plazo fijo que se hace en un banco de Paraguay a cambio de un interés. El dinero queda inmovilizado hasta la fecha pactada.
El Observador
Fitch Ratings pone en revisión negativa la calificación crediticia de Paraguay tras la quiebra de Ueno Bank
La agencia advierte sobre los posibles efectos de la crisis bancaria en las finanzas públicas, el crecimiento económico y la estabilidad política. También retiró la perspectiva positiva que mantenía…
Ambito
Efecto Ueno Bank: Fitch puso en vigilancia negativa la deuda de Paraguay
La calificadora advirtió sobre el posible contagio de la quiebra bancaria en las finanzas públicas y el crecimiento económico. Aunque descartó un riesgo sistémico inmediato, señaló que el manejo de…
RDN
Presidente del BCP confirma hallazgo de unos USD 600 millones en activos sanos de Ueno Bank
Jorge Schreiner dijo que la cartera será distribuida entre varias entidades y anunció un reemplazo interino para Holger Insfrán.
El Nacional
BCP identifica USD 600 millones en activos sanos de ueno bank y priorizar� a IPS y cajas jubilatorias
La instituci�n bancaria prev� licitar y transferir las carteras en lotes a otros bancos en un plazo aproximado de 15 d�as.
ADN Digital
USD 600 millones encontrados entre los activos sanos de Ueno Bank serán utilizados para respaldar fondos previsionales
ABC
Ueno Bank: BCP anuncia que activos sanos superan deudas previsionales - Economía - ABC Color
El presidente del Banco Central del Paraguay (BCP), Jorge Schreiner, confirmó que la revisión de los activos y pasivos de la entidad supera el conjunto de la deuda con el sistema previsional. El…
lanacion.com.py
La Nación / BCP anuncia que distribuirá por lotes en bancos locales los activos y pasivos de Ueno Bank
El presidente del Banco Central del Paraguay (BCP), Jorge Schreiner, brindó una conferencia de prensa en Palacio de Gobierno y habló sobre los trabajos que se están realizando en el proceso de…
lanacion.com.py
La Nación / Caso Ueno Bank: apresan al superintendente de Bancos del BCP
La Policía Nacional y la Fiscalía detuvieron a primeras horas de este jueves a Holger Aníbal Insfrán Ibarrola, superintendente de Bancos del Banco Central del Paraguay (BCP).
lanacion.com.py
La Nación / BCP exonera de intereses moratorios y punitorios a clientes de Ueno Bank hasta fin de mes
En el marco del proceso de resolución de Ueno Bank, el Banco Central del Paraguay (BCP) anunció la exoneración de ciertas penalidades por mora durante el mes de noviembre. Esta medida beneficiará a…
Contexto (6 términos)
- grado de inversión
- Categoría que asignan las calificadoras de riesgo a los emisores y bonos con baja probabilidad de incumplir sus pagos. Por debajo de ese nivel, la deuda se considera especulativa.
- Calificación crediticia
- Nota que ponen agencias como Fitch, Moody's o S&P a un país o una empresa según su capacidad de pagar sus deudas. Cuanto más baja, más caro le cuesta conseguir préstamos.
- fondo de garantía de depósitos
- Fondo, en general público y financiado por los bancos, que devuelve a cada ahorrista sus depósitos hasta un monto fijo si su banco quiebra o es intervenido.
- Balance de exclusión
- Documento que arma el banco central cuando interviene un banco para separar lo que se puede rescatar, como depósitos y préstamos sanos que pasan a otros bancos, de lo que queda para liquidar.
- procedimiento de resolución
- Intervención del banco central o del supervisor sobre un banco en crisis para cerrarlo de forma ordenada: aparta a sus dueños, protege los depósitos garantizados y transfiere o liquida sus activos y pasivos.
- certificado de depósito de ahorro (CDA)
- Depósito a plazo fijo que se hace en un banco de Paraguay a cambio de un interés. El dinero queda inmovilizado hasta la fecha pactada.
Fuentes
- Fitch Ratings pone en revisión negativa la calificación crediticia de Paraguay tras la quiebra de Ueno Bank (El Observador, 2026-11-12)
- Efecto Ueno Bank: Fitch puso en vigilancia negativa la deuda de Paraguay (Ámbito, 2026-11-12)
- Presidente del BCP confirma hallazgo de unos USD 600 millones en activos sanos de Ueno Bank (Resumen de Noticias, 2026-11-12)
- BCP identifica USD 600 millones en activos sanos de ueno bank y priorizará a IPS y cajas jubilatorias (El Nacional, 2026-11-12)
- USD 600 millones encontrados entre los activos sanos de Ueno Bank serán utilizados para respaldar fondos previsionales (ADN Digital, 2026-11-12)
- Ueno Bank: BCP anuncia que activos sanos superan deudas previsionales (ABC Color, 2026-11-12)
- BCP anuncia que distribuirá por lotes en bancos locales los activos y pasivos de Ueno Bank (La Nación (Paraguay), 2026-11-12)
- Caso Ueno Bank: apresan al superintendente de Bancos del BCP (La Nación (Paraguay), 2026-11-12)
- BCP exonera de intereses moratorios y punitorios a clientes de Ueno Bank hasta fin de mes (La Nación (Paraguay), 2026-11-12)